中古価格が定価を超えるとき、ラグジュアリーブランドは値上げすべきか ― エルメスとロレックスに見る「上げない価格戦略」
エルメスやロレックスでは中古価格が定価を上回る現象が起きています。ブランドは値上げで差額を取りに行くべきか、それとも一過性と見て動かないべきか。カプフェラーの価格観と最新の中古市場データをもとに、公認会計士の視点で読み解きます。
エルメスやロレックスでは中古価格が定価を上回る現象が起きています。ブランドは値上げで差額を取りに行くべきか、それとも一過性と見て動かないべきか。カプフェラーの価格観と最新の中古市場データをもとに、公認会計士の視点で読み解きます。
上場企業でも起きた分配可能額超過の中間配当の事例を手がかりに、過去に欠損があった外資系日本法人が初めて配当する際に間違えやすいポイント(US基準・IFRSでの計算、PLの利益での判断)と、租税条約の届出について公認会計士が整理します。
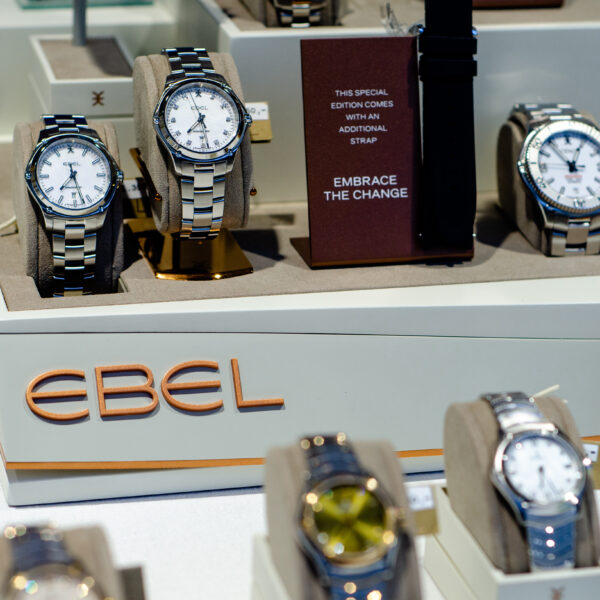
シャネルとF.P. Journeが参加するEBELの6,650万ドル買収を公認会計士が分析。LVMHからMovadoへの売却の歴史、ブランド価値評価、M&A戦略、会計・財務上の論点を解説します。
ニデックの2026年3月期有価証券報告書に、監査人は2年連続で「意見不表明」を付しました。監査基準と監基報705を手がかりに、不表明は監査人の”逃げ”なのか、監査契約の解除という選択肢はなかったのかを、会計士の視点から考えます。
2026年10月1日から、インボイス経過措置の控除割合が80%から70%に下がります。1億円上限の適用時期、法人が2割特例を使える最後の課税期間、ラグジュアリーブランド日本法人での実務対応を公認会計士が整理します。
ラグジュアリーブランドの日本法人で必ず論点になる修理・アフターサービスの会計処理を、保証の区分、総額か純額か、預り品と前受金、消費税・源泉税の観点から公認会計士が整理します。

ラグジュアリー業界を代表するLVMH、Richemont、KERINGの最新決算が出そろいました。売上成長率はRichemontが17%増、LVMHとKERINGはともに3%減です。 しかし、同じ減収でも内容は異なります…

事業計画について、公認会計士に依頼する価値とはいったいどこにあるのでしょうか?事業計画の策定ならまだしも、レヴューを専門家に頼む価値はないと思っていませんか? 一言で言うと、より合理的な事業計画にブラッシュアップが可能に…

【要点サマリー】 株価推移(1年間の比較) 以下は2025年4月10日を0とした場合の株価変化のイメージです。なお、株価のチャートはBloombergより抜粋しています。Stocks – Bloomberg …

昨年末にOpen AI社のChat GPT Deep Researchの登場により生成型AIが、さらに一段階進んだ形になっています。また今年はエージェンティックAIがトレンドになることが確実視されています。 このような中…